東南アジアにおけるEコマース の スケーリング:誰も語らない決済の現実
記事
東南アジアは、世界で最も急速に成長しているEコマース地域です。デジタルの普及、モバイルファーストの消費者、そして急速に拡大する中間層など、その機会は明らかです。
しかし、ブランドがフィリピンやインドネシアなどの市場へと拡大し始めると、ある1つの課題がすぐに表面化する傾向があります。
それが、決済です。
1つの地域、大きく異なる行動パターン
机上では、東南アジアは単一の市場のように見えます。しかし現実には、決してそうではありません。
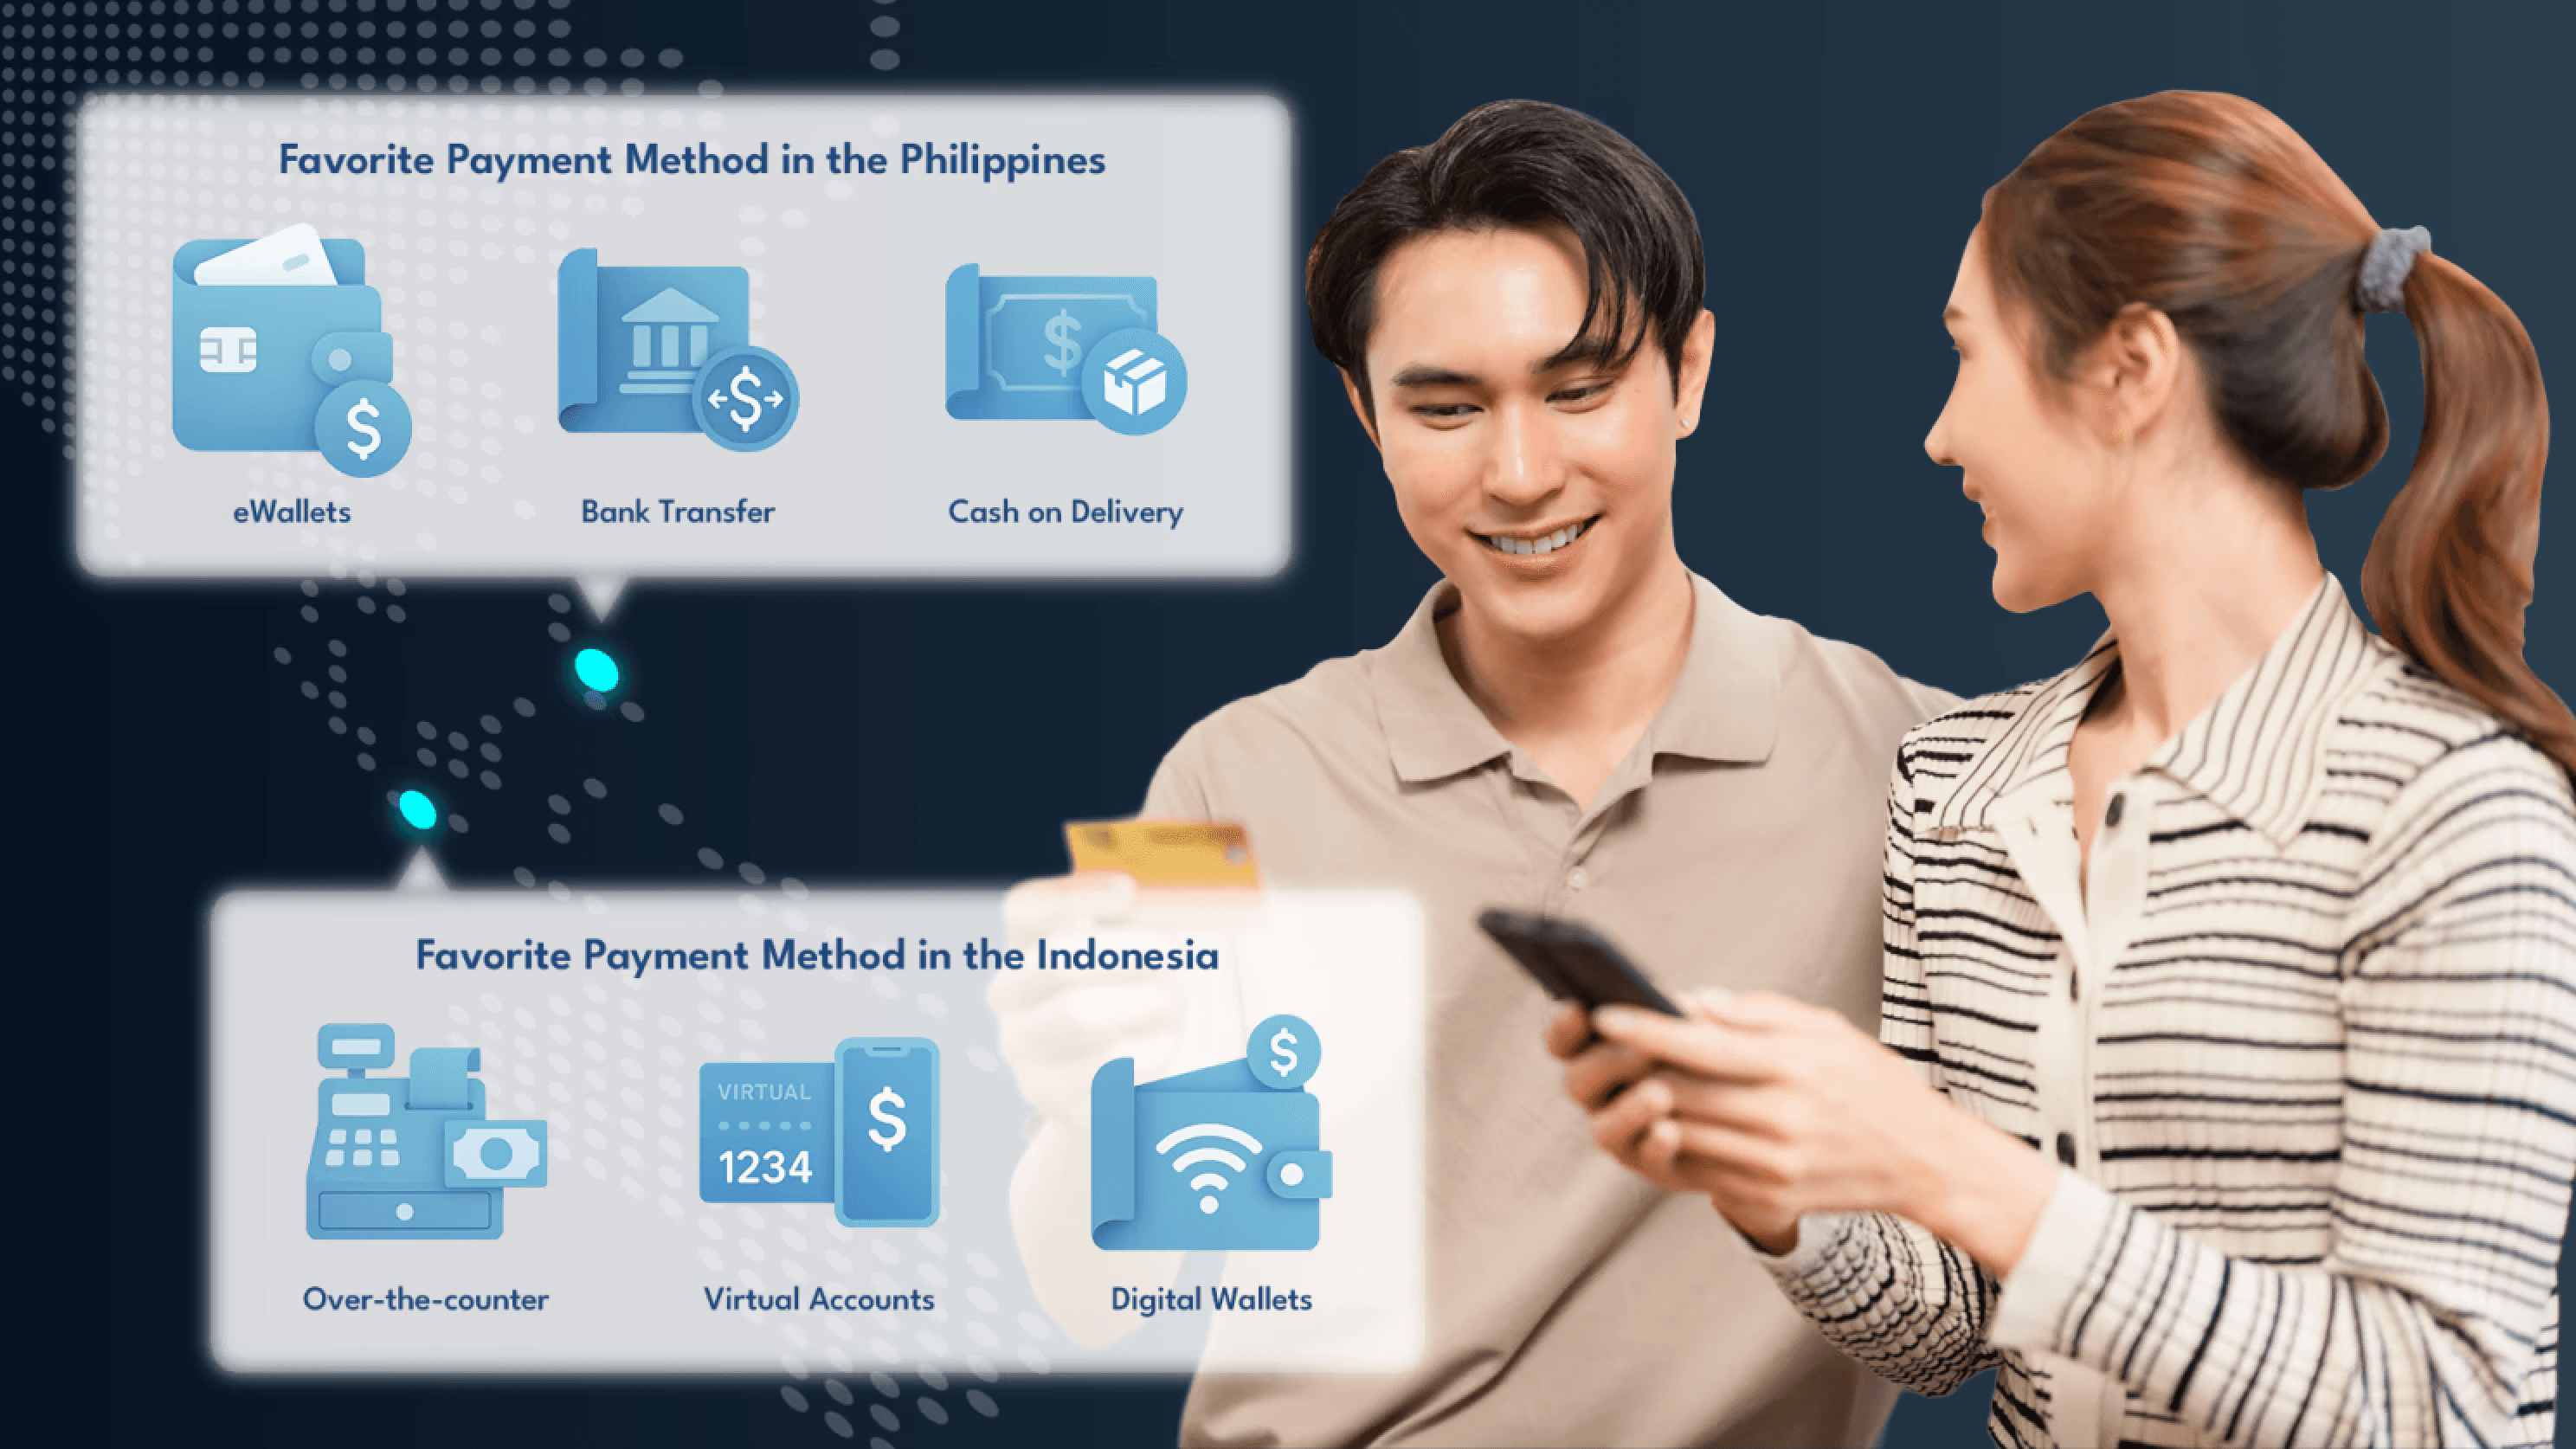
顧客の行動は国によって大きく異なり、決済においてそれが最も顕著になります。
例えばフィリピンでは、以下のような決済手段が混在しているのが一般的です。
電子マネー(Eウォレット)
銀行振込
代金引換(COD)
インドネシアでも同様に多様な決済環境が存在し、以下が活発に利用されています。
デジタルウォレット
バーチャルアカウント
コンビニエンスストアなどの窓口決済
単一の「デフォルト」の決済方法というものは存在しません。それがあると思い込んでしまうと、コンバージョンを失う原因になります。
多くのブランドが過小評価しているギャップ
多くのEコマースブランドは、より成熟した市場でうまく機能しているセットアップ(多くの場合、カード決済中心)を持ってこの地域に参入します。
それはある程度までは機能します。しかし、拡大するにつれて、ほころびが見え始めます。
顧客がチェックアウト時に離脱する
決済の試行が失敗する、または完了しない
市場によってコンバージョン率に大きな差が出る

これは最初、必ずしも明らかではありません。アクセス数は依然として好調に見えるかもしれません。しかし、売上は同じペースでは拡大しません。
ローカライズは言語にとどまらない
ローカライズについて語られるとき、通常はコンテンツ(言語、通貨、あるいはプロモーションなど)が対象になります。しかし、決済もその体験の大きな部分を占めています。
顧客が認識している、または信頼している選択肢を目にしなければ、躊躇が生まれます。そしてチェックアウトの場面において、その躊躇は購入を断念させるのに十分な理由となります。東南アジアでの拡大とは、私たちが期待する支払い方法ではなく、人々が実際に支払う方法に適応することを意味します。
拡大のための構築(複雑にしすぎずに)
ここで、プラットフォームやインフラの決定が重要になってきます。構築の観点から言えば、目標は単に複数の市場で立ち上げることではなく、成長に合わせて適応できるセットアップを作成することです。
Kemana では、通常以下を意味します。
複数市場をサポートするためのプラットフォーム構築
場所に基づいて調整されるチェックアウトフローの設計
ボリュームが増加してもパフォーマンスを維持することの保証
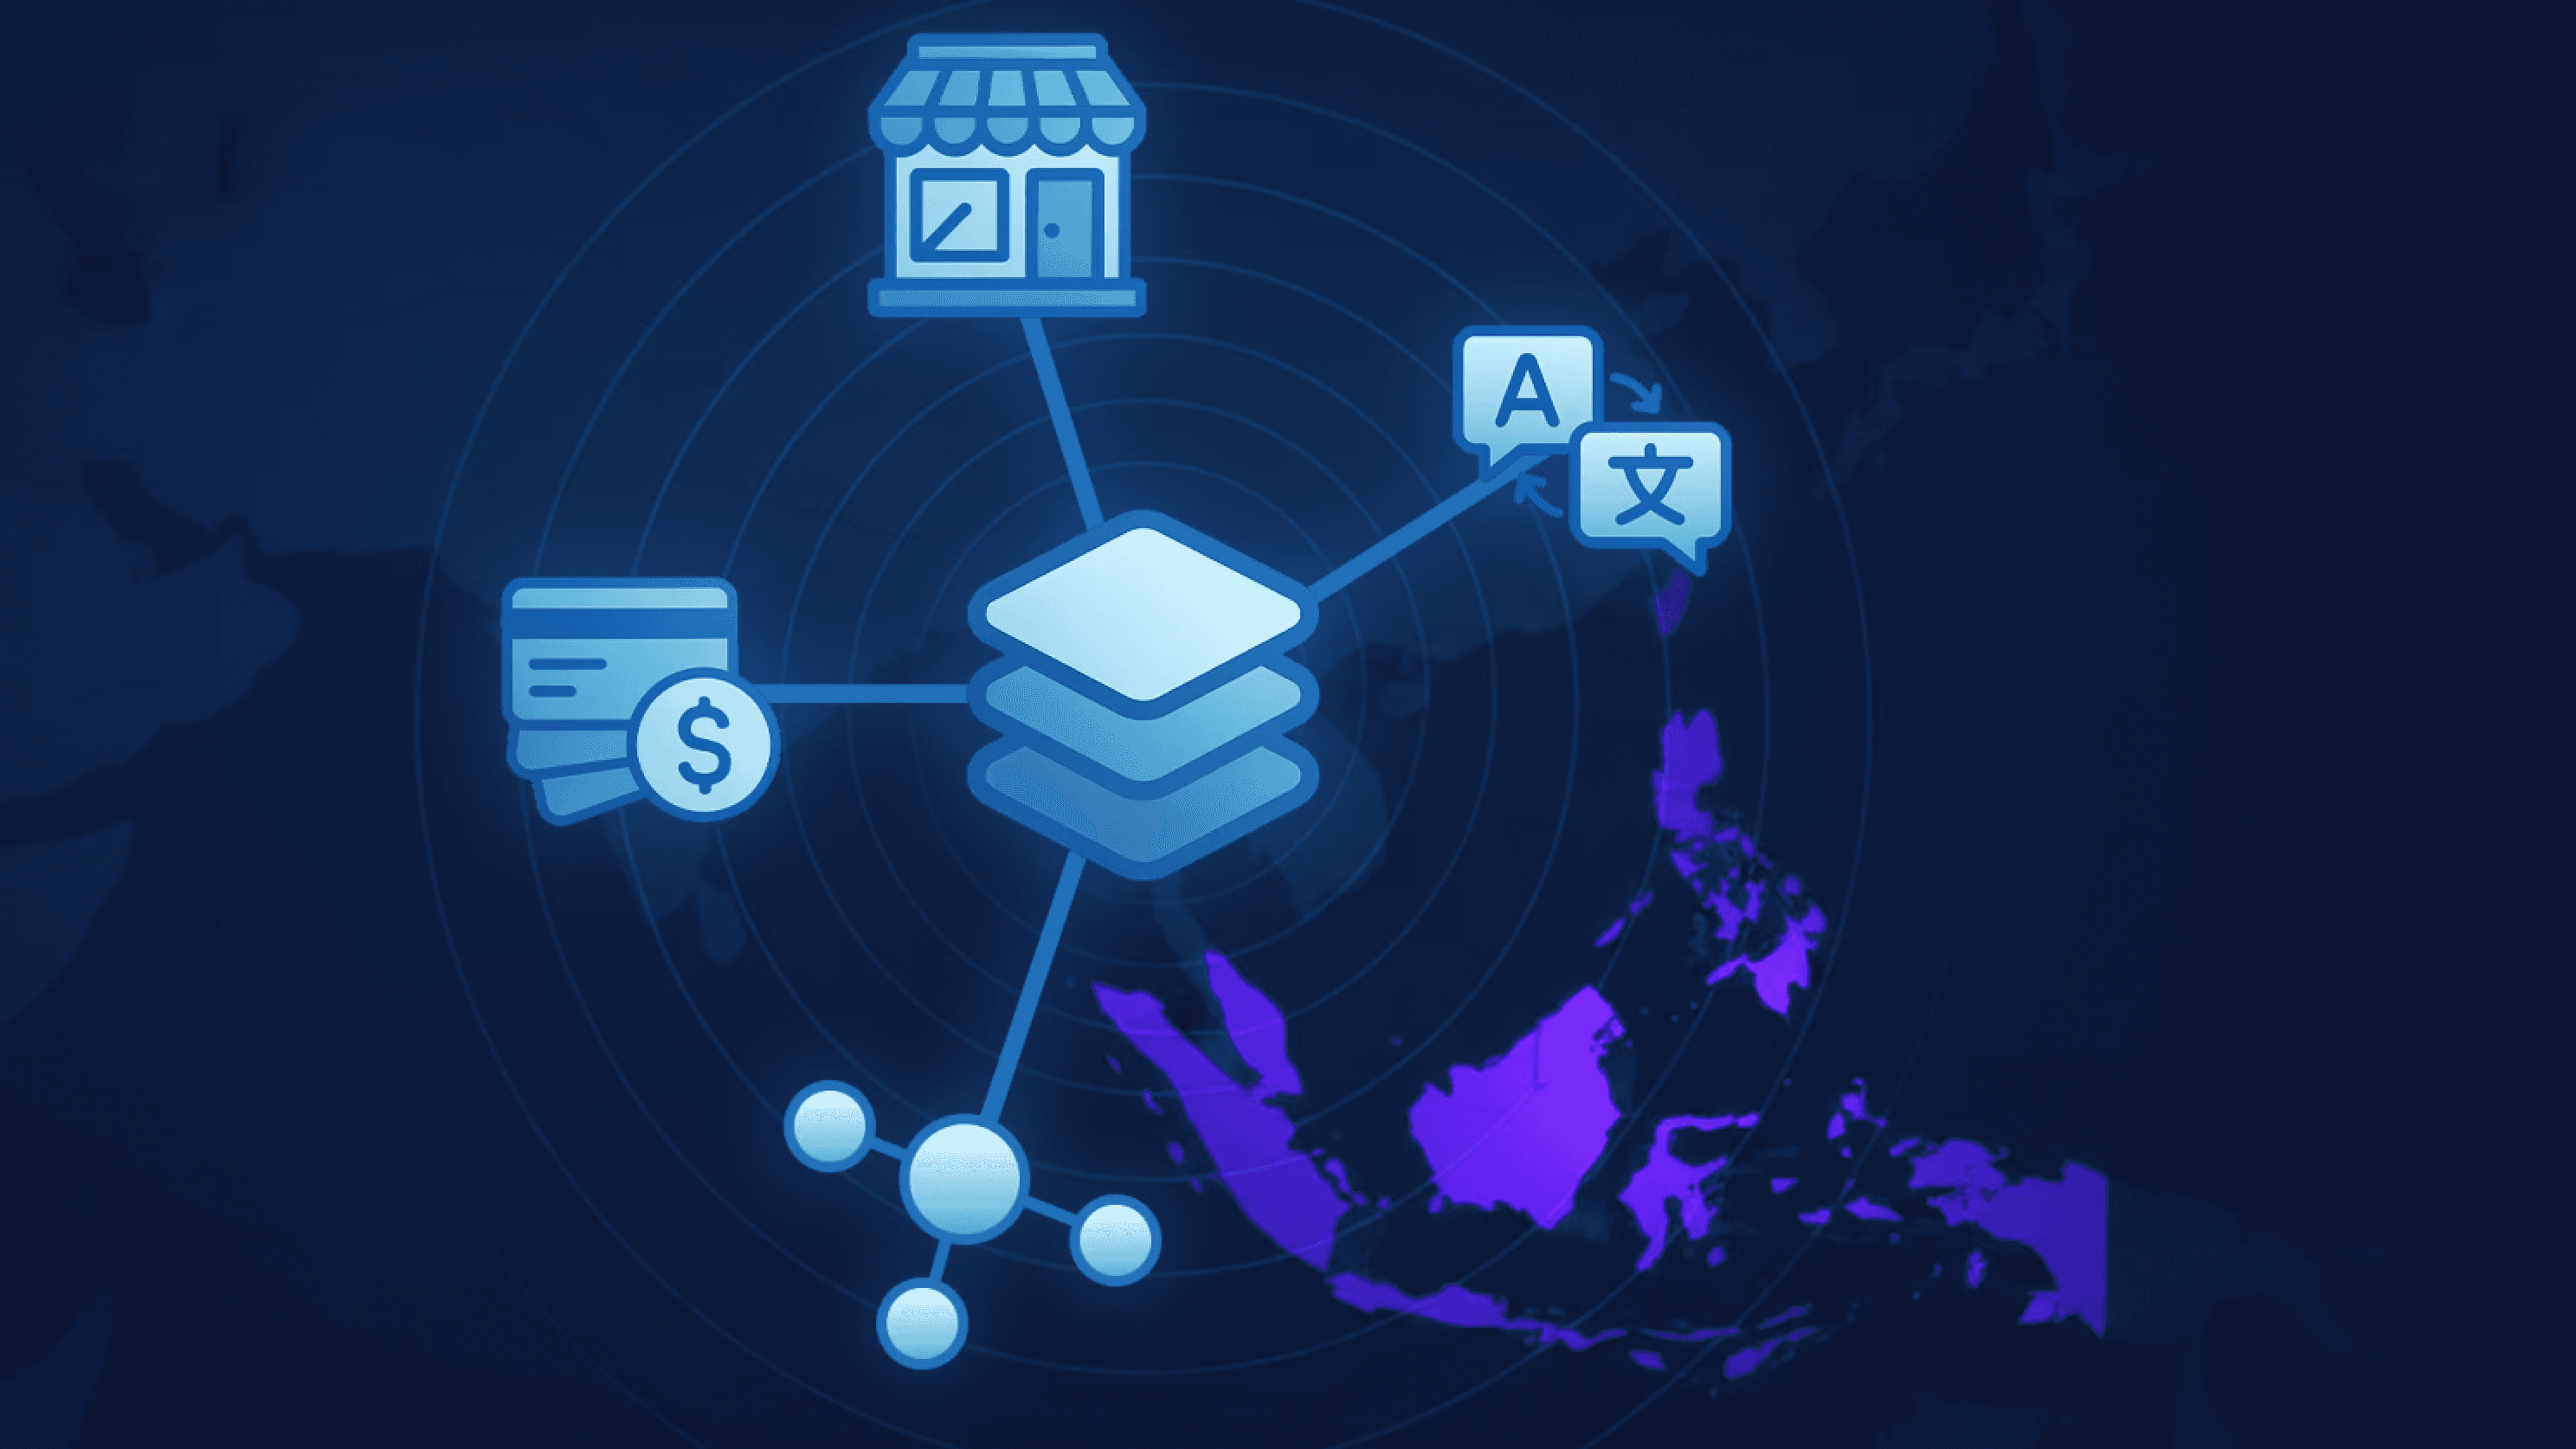
しかし、適切なフロントエンドとプラットフォームを導入したとしても、決済は舞台裏でシームレスに機能する必要があります。
適切な決済レイヤーで一つにまとめる
国ごとに複数の決済プロバイダーを管理する代わりに、多くのブランドがより統一されたアプローチへと移行しています。
Midtrans のような決済パートナーを利用することで、以下が容易になります。
幅広い現地の決済手段の提供
複数市場にわたる取引の一元管理
断片化したシステムによって生じる摩擦の軽減
これにより、本来であれば非常に複雑になる拡大プロセスの一部を簡素化できます。
十分に語られていない部分
東南アジアにおけるEコマースの拡大は、単に新しい市場に参入することだけではなく、それらに適応することです。そして、決済はそれに想像以上の大きな役割を果たします。
最後に
この地域における成長は、通常、ファネルの上部で頓挫することはありません。顧客が支払う準備ができているにもかかわらず、支払うことができない、あるいは支払わないことを選択した時点で頓挫するのです。それを解決するために、必ずしもより多くのアクセスや、より大規模なキャンペーンが必要なわけではありません。時には、その体験が市場に適しているかを確認することが重要になります。
Kemana はブランドと連携し、東南アジア全域でEコマースプラットフォームを構築・拡大しています。単に立ち上げるだけでなく、それぞれの市場がコンバージョンを獲得できるように確実にセットアップします。
関連記事